اطلاعیه شماره 24 سازمان امور مالیاتی کشور | راهنمای تکالیف سامانه مودیان 1403
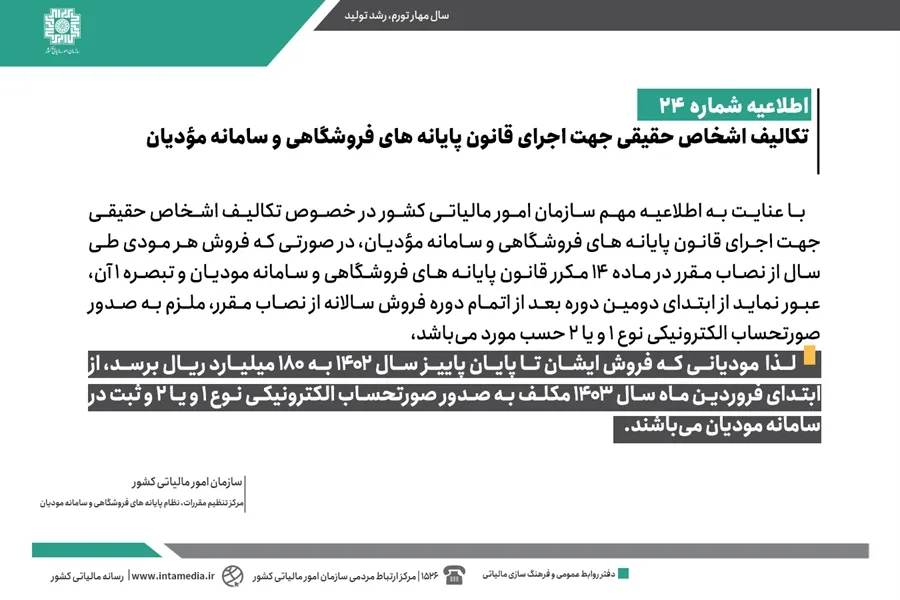
بر اساس اطلاعیه سازمان امور مالیاتی کشور، کلیه مودیانی که مجموع فروش آنها تا پایان پاییز سال 1402 از نصاب 180 میلیارد ریال (18 میلیارد تومان) فراتر رفته است، ملزم به ارسال صورتحساب الکترونیکی نوع 1 و 2 به سامانه مودیان از ابتدای فروردین سال 1403 هستند. این اقدام بر اساس ماده 14 مکرر قانون پایانههای فروشگاهی اجرا میشود.
تکلیف ارسال صورتحساب الکترونیکی به سامانه مودیان از سال 1403
مطابق آخرین اطلاعیه سازمان امور مالیاتی کشور، شرایط و ضوابط جدیدی برای الزام مودیان به ارسال صورتحساب الکترونیکی نوع 1 و 2 به سامانه مودیان از ابتدای سال 1403 ابلاغ شده است که عدم رعایت آن مشمول جرایم قانونی خواهد بود.
- تعیین نصاب جدید فروش سالانه برای الزام مودیان به صدور صورتحساب الکترونیکی.
- مبنا قرار گرفتن سقف فروش تا پایان پاییز سال 1402 برای تعیین تکلیف مشمولان.
- اجرای تکالیف قانونی مودیان حقیقی و حقوقی از ابتدای فروردین سال 1403.
- مکلف بودن به ثبت صورتحساب نوع 1 و 2 متناسب با نوع فعالیت در سامانه مودیان.
الزامات جدید ارسال صورتحساب الکترونیکی در قانون پایانههای فروشگاهی
بر اساس اطلاعیه شماره 24 سازمان امور مالیاتی کشور، تکالیف اشخاص حقیقی جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان دستخوش تغییرات مهمی شده است. طبق مقررات جدید، در صورتی که میزان فروش هر مودی طی سال از نصاب مقرر در ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان و تبصره 1 آن عبور کند، مودی مکلف به ارسال صورتحساب الکترونیکی است.
مبنای زمانی برای شروع اجرای این تکلیف، آغاز دومین دوره بعد از اتمام دوره فروش سالانه از نصاب مقرر در قانون تعیین شده است. مودیان موظف هستند میزان فروش خود را با دقت رصد کرده و بلافاصله پس از عبور از نصابهای قانونی، فرآیند آمادهسازی زیرساختهای خود را برای صدور صورتحساب آغاز کنند.
نصاب فروش و تاریخ شروع اجرای تکالیف مالیاتی مودیان
طبق تصریح سازمان امور مالیاتی کشور، مودیانی که جمع فروش آنها تا پایان پاییز سال 1402 به مبلغ 180 میلیارد ریال (معادل 18 میلیارد تومان) برسد، مشمول این قانون خواهند بود. این گروه از مودیان مکلف هستند از تاریخ اول فروردین ماه سال 1403 نسبت به صدور و ارسال صورتحساب نوع 1 یا 2 اقدام نمایند.
این نصاب بر اساس جمع فروش دورهای مودی محاسبه شده و تاریخ آغاز تکالیف نیز به صورت دقیق از ابتدای سال 1403 تعیین شده است تا مودیان فرصت کافی برای ثبت و آمادهسازی سیستمهای حسابداری خود در راستای اتصال به سامانه مودیان داشته باشند.
| عنوان شاخص مالیاتی | شرح مقرره و نصاب قانونی |
|---|---|
| حد نصاب فروش تا پایان پاییز 1402 | 180 میلیارد ریال (18 میلیارد تومان) |
| تاریخ آغاز اجرای تکالیف | ابتدای فروردین ماه سال 1403 |
| نوع صورتحسابهای مشمول | صورتحساب الکترونیکی نوع 1 و یا 2 |
| مستند قانونی الزامات | ماده 14 مکرر قانون پایانههای فروشگاهی و تبصره 1 آن |
انواع صورتحساب الکترونیکی مشمول قانون سامانه مودیان
مودیان مشمول باید بر اساس نوع فعالیت، نوع مخاطبان خود و الگوهای اعلامی از سوی سازمان امور مالیاتی کشور، اقدام به صدور صورتحساب نوع 1 یا 2 نمایند. صورتحساب نوع 1 شامل اطلاعات کامل خریدار و فروشنده است، در حالی که صورتحساب نوع 2 با مشخصات متفاوتی صادر میگردد که هر دو مورد باید در کارپوشه سامانه مودیان ثبت و تایید شوند.
جمعبندی و نتیجهگیری
رعایت تکالیف مالیاتی جدید و توجه به مهلتهای اعلام شده در بخشنامهها مانع از اعمال جرایم سنگین قانونی خواهد شد. مودیانی که فروش سالانه آنها تا پایان پاییز 1402 فراتر از نصاب مقرر رفته است، باید بستر فنی لازم برای ارسال صورتحساب الکترونیکی را تا ابتدای بهار 1403 فراهم کرده و ثبت معاملات خود را به صورت سیستمی نهایی کنند.
1. حد نصاب فروش برای الزام به ارسال صورتحساب الکترونیکی چقدر است؟
بر اساس اطلاعیه سازمان، میزان فروش مودیان تا پایان پاییز سال 1402 باید به 180 میلیارد ریال (18 میلیارد تومان) رسیده باشد.
2. مشمولان از چه تاریخی مکلف به ثبت صورتحساب در سامانه مودیان هستند؟
مودیانی که از نصاب مقرر عبور کردهاند، مکلفند از تاریخ اول فروردین ماه سال 1403 اقدام به ارسال صورتحساب نوع 1 یا 2 نمایند.
3. مبنای قانونی الزام به صدور صورتحساب نوع 1 و 2 چیست؟
مبنای قانونی این تکلیف، ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان و تبصره 1 آن به همراه اطلاعیه شماره 24 سازمان امور مالیاتی کشور است.